
Skatter og afgifter i regeringsgrundlaget – hen til kommoden og tilbage igen
Det nye regeringsgrundlag lægger op til en række ændringer på skatte- og afgiftsområdet.
Det nye regeringsgrundlag lægger op til en række ændringer på skatte- og afgiftsområdet.
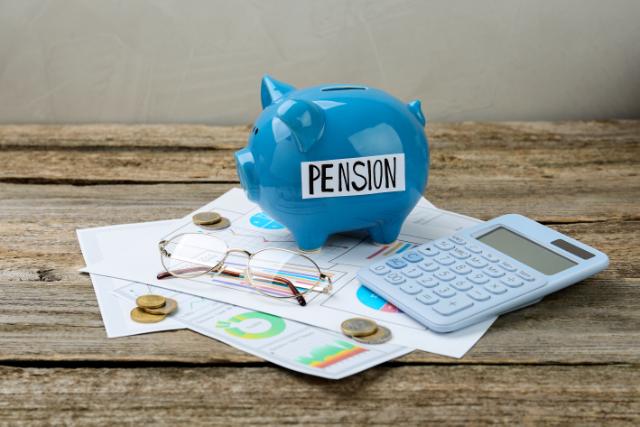
Mange er ikke opmærksomme på, at rate- og kapitalpensioner kan placeres i unoterede aktier og anparter – en mulighed med interessante perspektiver, som dog også kræver en grundig forståelse af både fordele og ulemper.
Mange er ikke opmærksomme på, at rate- og kapitalpensioner kan placeres i unoterede aktier og anparter – en mulighed med interessante perspektiver, som dog også kræver en grundig forståelse af både fordele og ulemper.
Generationsskifter opleves hyppigt, og i den forbindelse skal der træffes en lang række beslutninger, herunder om og i givet fald hvordan pensionsopsparing skal håndteres. En vigtig del af etableringen af en pensionsordning er at tage stilling til, hvem der skal være begunstiget, hvis pensionsopspareren går bort.
Det har i flere år været ventet, at Skattestyrelsen ville ændre på momsfritagelsen for undervisning i form af fitnessaktiviteter, dans, yoga, sang, madlavning, sprog etc. I slutningen af august 2025 udsendte Skattestyrelsen så en række styresignaler, som på baggrund af flere domme fra EU-domstolen gør en del af disse aktiviteter momspligtige med virkning fra 1. januar 2026.

Har din virksomhed repræsentationsomkostninger eller omkostninger til reklame? Sådanne forekommer i hvert fald i næsten alle virksomheder. Sondringen er afgørende, da der er forskel på den momsmæssige behandling. Det er derfor altid vigtigt at foretage en konkret vurdering af sine omkostninger til repræsentation, reklame mv. for at sikre det korrekte momsfradrag.

En række beløbsgrænser i skatte- og afgiftslovgivningen opreguleres hvert år efter reglerne i personskattelovens § 20. Se en oversigt over udvalgte beløbsgrænser for 2024 og 2025.
En række beløbsgrænser i skatte- og afgiftslovgivningen opreguleres hvert år efter reglerne i personskattelovens § 20. Se en oversigt over udvalgte beløbsgrænser for 2024 og 2025.
En række beløbsgrænser i skatte- og afgiftslovgivningen opreguleres hvert år efter reglerne i personskattelovens § 20. Se en oversigt over udvalgte beløbsgrænser for 2024 og 2025.
En række beløbsgrænser i skatte- og afgiftslovgivningen opreguleres hvert år efter reglerne i personskattelovens § 20. Se en oversigt over udvalgte beløbsgrænser for 2024 og 2025.

Den 1. juli 2024 trådte nye regler i kraft for registrering af brugere af køretøjer i virksomheder. Reglerne har givet anledning til kritik og skatteministeren har hastefremsat et ændringsforslag til bekendtgørelsen, som forventes at træde i kraft 15. oktober 2024.
Den 1. juli 2024 trådte nye regler i kraft for registrering af brugere af køretøjer i virksomheder. Reglerne har givet anledning til kritik og skatteministeren har hastefremsat et ændringsforslag til bekendtgørelsen, som forventes at træde i kraft 15. oktober 2024.
Den 1. juli 2024 trådte nye regler i kraft for registrering af brugere af køretøjer i virksomheder. Reglerne har givet anledning til kritik og skatteministeren har hastefremsat et ændringsforslag til bekendtgørelsen, som forventes at træde i kraft 15. oktober 2024.

Fra 1. juli 2024 skal alle brugere af firmakøretøjer registreres i Det Digitale Motorregister ved brug over 30 dage
Fra 1. juli 2024 skal alle brugere af firmakøretøjer registreres i Det Digitale Motorregister ved brug over 30 dage
Fra 1. juli 2024 skal alle brugere af firmakøretøjer registreres i Det Digitale Motorregister ved brug over 30 dage
Fra 1. juli 2024 skal alle brugere af firmakøretøjer registreres i Det Digitale Motorregister ved brug over 30 dage

Vi ser på reglerne, der er særligt relevante for bygge- og anlægsbranchen

Vær opmærksom på de særlige regler


Frister for betaling af skatter mv. udskydes som følge af COVID-19-krisen


Fra dæk til chokolade – afgiften skal afregnes


Er der moms på en gratis kop kaffe - og hvorfor/hvor ikke?

Tingene udvikler sig hurtigt - og det gælder også moms ved virksomhedsoverdragelser


... når sælger har drevet momspligtig virksomhed fra ejendommen
